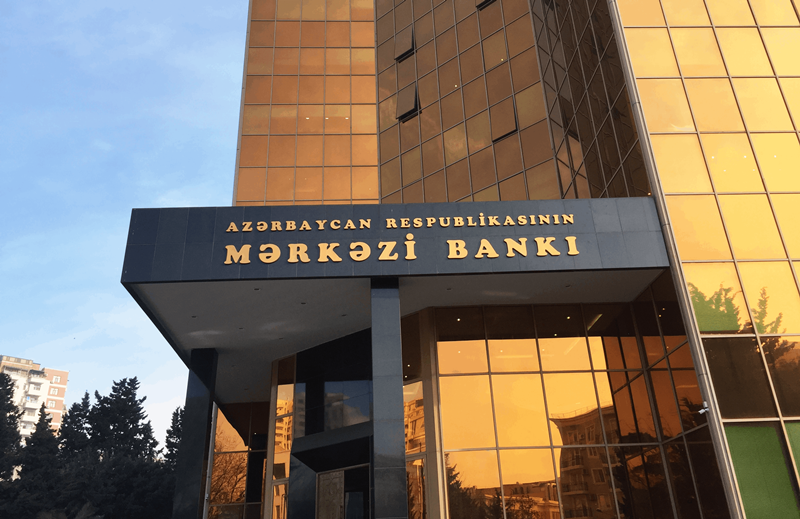
Azərbaycanda maliyyə institutları və onların daxil olduğu maliyyə qrupları üzrə nəzarət mexanizmlərinin genişləndirilməsi təklif olunur. Əməliyyatların intensivliyi və ya məbləği əvvəlki illə müqayisədə 40 faiz və daha çox artdıqda risk profili yenidən qiymətləndiriləcək.
Cagdas.az xəbər verir ki, məsələ Milli Məclisin İqtisadi siyasət, sənaye və sahibkarlıq komitəsinin bu gün keçirilən iclasında müzakirə olunan “Azərbaycan Respublikasının Mərkəzi Bankı haqqında” Qanuna dəyişiklik layihəsində əksini tapıb.
Layihəyə əsasən, Mərkəzi Bankın cinayət yolu ilə əldə edilmiş əmlakın leqallaşdırılması və terrorçuluğun maliyyələşdirilməsinin qarşısının alınması sahəsində nəzarəti təkcə ayrı-ayrı maliyyə institutlarına deyil, onların daxil olduğu maliyyə qruplarına da şamil ediləcək.
Mərkəzi Bank maliyyə institutlarının və maliyyə qruplarının risk profillərini, o cümlədən qanunvericiliyin tələblərinə əməl edilməməsi risklərini dövri olaraq qiymətləndirəcək. Maliyyə institutu yenidən təşkil olunduqda, benefisiar mülkiyyətçilər dəyişdikdə, fəaliyyət növlərində, müştəri qrupunda və ya coğrafi fəaliyyət dairəsində əhəmiyyətli dəyişiklik baş verdikdə qiymətləndirmə təkrar aparılacaq.
Eyni zamanda, əvvəlki təqvim ili ilə müqayisədə əməliyyatların intensivliyi və ya məbləği 40 faiz və ya daha çox artdıqda risk profili yenidən qiymətləndiriləcək.
Dəyişikliklə Mərkəzi Banka nəzarət tədbirlərinin həyata keçirilməsi üçün maliyyə institutlarından və maliyyə qruplarından yazılı sorğu əsasında sənəd və məlumat tələb etmək hüququ da verilir. Tələb olunan məlumatlar sorğuda göstərilən müddətdə təqdim edilməlidir.
Bankların, həyatın yığım sığortası ilə məşğul olan sığortaçıların, təkrarsığortaçıların, sığorta vasitəçilərinin, investisiya şirkətlərinin və fondlarının daxil olduğu maliyyə qrupları üzrə nəzarətin konsolidasiya olunmuş formada, yəni bütün qrupu əhatə etməklə həyata keçirilməsi nəzərdə tutulur.
Layihə MONEYVAL-ın Azərbaycanın çirkli pulların yuyulması və terrorçuluğun maliyyələşdirilməsinə qarşı mübarizə sisteminə dair 5-ci raund qiymətləndirilməsi çərçivəsində FATF-ın 26-cı və 27-ci tövsiyələri üzrə hazırlanıb.